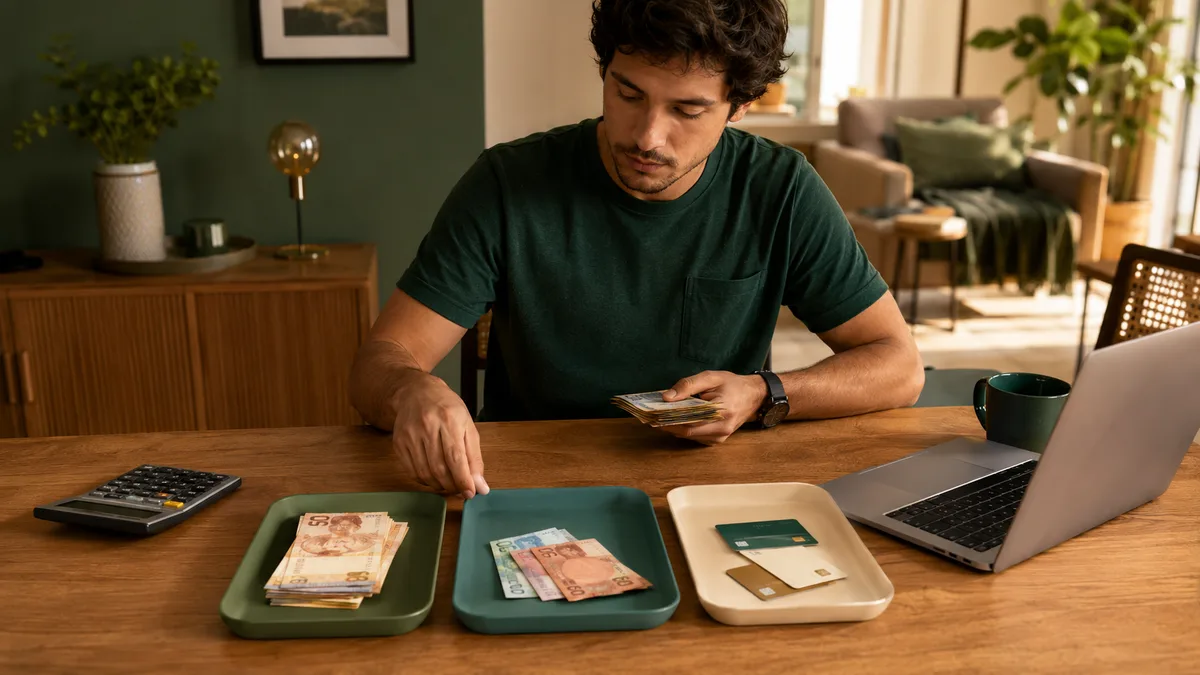
A regra 50-30-20 divide a renda líquida em três envelopes: 50% para necessidades, 30% para desejos e 20% para objetivos financeiros. Este guia aplica a régua num mês completo, gasto a gasto, e mostra como adaptar as porcentagens quando a realidade não cabe nelas.
O que é a regra 50-30-20?
A regra 50-30-20 é o jeito mais rápido de dar destino ao salário sem montar uma planilha detalhada: 50% da renda para necessidades, 30% para desejos e 20% para objetivos financeiros — reserva, quitação de dívidas e investimentos. Três envelopes, uma conta de cabeça, zero categoria para discutir.
A força dela está na simplicidade: enquanto orçamentos detalhados morrem na terceira semana por excesso de manutenção, a regra 50-30-20 sobrevive porque cabe numa frase. A fraqueza está no mesmo lugar: três envelopes escondem detalhes que às vezes importam — e porcentagens pensadas para um contexto podem não fechar na sua realidade.
Este guia mostra como aplicar a regra 50-30-20 na prática — com exemplo numérico completo, o teste honesto de classificação de cada gasto e as adaptações para quando 50% não paga nem o aluguel com mercado. No fim, você sabe se ela é o seu método ou apenas o seu ponto de partida.
Como funciona a regra 50-30-20 na prática
A base de cálculo é a renda líquida — o que efetivamente cai na conta, depois de descontos. Sobre ela:
| Envelope | % | O que entra |
|---|---|---|
| Necessidades | 50% | Moradia, contas de casa, mercado essencial, transporte para o trabalho, saúde, mensalidades inadiáveis, parcelas mínimas de dívidas |
| Desejos | 30% | Restaurante e delivery, streaming e assinaturas, lazer, viagens, compras não essenciais, upgrades de tudo o que já existe em versão mais barata |
| Objetivos | 20% | Reserva de emergência, quitação acelerada de dívidas (acima do mínimo), investimentos, grandes metas |
O teste para classificar sem se enganar: "se eu cortar isso amanhã, minha vida básica para?" Para = necessidade. Não para = desejo, por mais que pareça essencial na hora. A academia é o exemplo clássico: saúde importa, mas a mensalidade do plano premium com piscina é desejo; o básico que cumpre a função seria necessidade. Internet em home office é necessidade; o pacote com o dobro da velocidade "porque sim" tem uma parte de desejo dentro.
Um exemplo com renda líquida de R$ 3.000: até R$ 1.500 para necessidades, até R$ 900 para desejos, R$ 600 para objetivos. O primeiro mês raramente fecha nesses números — e não fechar não é fracasso, é diagnóstico. A distância entre o seu retrato real e a régua diz exatamente onde trabalhar.
Regra 50-30-20: como dividir o salário em 4 passos
- Tire o retrato de um mês. Registre tudo por 30 dias e some quanto foi para cada envelope. Sem o retrato, a regra é chute. Quem nunca registrou encontra o método em como organizar as finanças pessoais em 7 etapas — e a distinção entre o que é fixo e o que é escolha, essencial para classificar direito, está em despesas fixas e variáveis.
- Compare com a régua. Necessidades acima de 50%? O problema é estrutural (moradia cara, dívidas pesadas) e pede renegociação de contratos, não corte de cafezinho. Desejos acima de 30%? É o caso mais comum e o mais fácil de ajustar — assinaturas e delivery costumam ser os vilões.
- Blinde os 20% primeiro. A inversão que faz a regra funcionar: os 20% de objetivos saem no dia do pagamento, antes de qualquer gasto — transferência automática para longe da conta do dia a dia. Se sobrar para os objetivos só o fim do mês, não sobra. É o "pague-se primeiro" aplicado: o guia de como guardar dinheiro todo mês detalha a mecânica, e o de reserva de emergência diz para onde esses 20% vão primeiro.
- Revise uma vez por mês. Quinze minutos: os três totais, a comparação com a régua, um ajuste para o mês seguinte. A regra 50-30-20 pede menos manutenção que qualquer orçamento detalhado — mas zero manutenção nem ela sobrevive.
Quando a regra 50-30-20 precisa de adaptação
As porcentagens são régua de partida, não lei. Três situações pedem versão adaptada:
- Renda apertada: em muitas realidades brasileiras, as necessidades consomem 70% ou mais da renda — e nenhuma força de vontade muda aluguel com uma frase. A adaptação honesta é 70-20-10 ou até 80-10-10: o número exato importa menos que a existência dos três envelopes, principalmente do último. Guardar 5% com constância vale mais que planejar 20% e desistir. As 15 ações para economizar ganhando pouco ajudam a empurrar a fatia de necessidades para baixo com o tempo.
- Dívidas caras em aberto: rotativo e cheque especial mudam a hierarquia — os 20% (ou mais, espremendo os desejos) viram munição de quitação até as dívidas caras sumirem. O plano de ataque está em como sair das dívidas: passo a passo.
- Renda variável: autônomos aplicam as porcentagens sobre a média dos últimos meses, não sobre o mês bom — e nos meses acima da média, o excedente vai inteiro para objetivos, não para o padrão de vida.
E há quem precise do movimento contrário: renda folgada com necessidades em 30% não é licença para desejos em 50%. Nesse caso a régua vira 30-30-40 — objetivos crescem junto com a folga.
Regra 50-30-20 ou orçamento detalhado?
Depende da fase. A regra 50-30-20 é imbatível para começar: instala em uma semana a única disciplina que realmente muda o jogo (a fatia de objetivos sair primeiro) sem exigir categorização fina. Já o orçamento por categorias enxerga o que os três envelopes escondem — dentro dos 30% de desejos, é o detalhamento que mostra que o delivery dobrou enquanto o lazer de verdade encolheu.
O caminho natural: comece pela regra, e quando ela estiver rodando há três meses sem esforço, evolua para tetos por categoria — o passo a passo está em orçamento mensal: como montar em 5 passos. Os dois métodos não competem; um é a fundação do outro.
Para aprofundar os fundamentos com material oficial e gratuito, o portal de Cidadania Financeira do Banco Central mantém cadernos de orçamento pessoal em linguagem simples; e para simular quanto os seus 20% viram com o tempo em aplicações com depósito regular, a Calculadora do Cidadão faz a conta com números oficiais.
Regra 50-30-20 aplicada: um mês completo, gasto a gasto
Para eliminar a última dúvida de classificação, um mês inteiro passado pela régua da regra 50-30-20. Renda líquida: R$ 3.500 (envelopes: R$ 1.750 / R$ 1.050 / R$ 700).
| Gasto do mês | Valor | Envelope | Por quê |
|---|---|---|---|
| Aluguel + condomínio | R$ 1.100 | Necessidade | Vida para sem |
| Mercado essencial | R$ 520 | Necessidade | Alimentação básica |
| Transporte ao trabalho | R$ 180 | Necessidade | Sem ele, sem renda |
| Streaming (3 serviços) | R$ 97 | Desejo | Cortável amanhã, vida segue |
| Delivery e restaurantes | R$ 380 | Desejo | Conveniência, não alimentação básica |
| Academia premium | R$ 150 | Desejo (a maior parte) | A básica de R$ 60 seria necessidade |
| Transferência automática dia 5 | R$ 700 | Objetivos | Saiu antes de tudo |
Fechamento: necessidades em R$ 1.800 (51% — um dedo acima da régua, aceitável), desejos em R$ 627 mais miúdos não listados, objetivos blindados nos R$ 700 desde o dia 5. O diagnóstico fino que a tabela revela: o trio streaming + delivery + academia premium soma R$ 627 — dentro do envelope, portanto sem culpa; mas se o mês apertar, a regra 50-30-20 já diz exatamente onde está a gordura, sem tocar em nada essencial.
Repare no detalhe da academia: um mesmo gasto pode ter parte necessidade e parte desejo. Não trave nessas fronteiras — classifique pela maior parte e siga. A regra 50-30-20 perde toda a vantagem quando vira debate filosófico de categoria; a força dela sempre foi a velocidade de aplicar e a facilidade de manter viva mês após mês.
Os 5 erros mais comuns ao aplicar a regra 50-30-20
- Deixar os 20% para o fim do mês. O erro fatal — e o mais cometido. No fim do mês os 20% viraram 4%, e em dezembro a conclusão errada: "a regra 50-30-20 não funciona para mim". Funciona; a ordem é que estava invertida.
- Classificar desejo como necessidade para não encarar. O pacote de TV "essencial", o carro por conveniência em cidade com transporte razoável. A régua só diagnostica com classificação honesta — o teste do "minha vida básica para?" não aceita advogado de defesa.
- Aplicar sobre a renda bruta. Envelopes calculados sobre dinheiro que nunca chega garantem frustração aritmética já na primeira semana.
- Desistir porque o retrato inicial não bate. Necessidades em 65% no primeiro mês não é reprovação — é o ponto de partida medido. A régua marca a direção; a caminhada leva meses de renegociação e ajuste.
- Esquecer os gastos anuais. IPVA, matrícula e seguro precisam entrar divididos por doze no envelope de necessidades — ou janeiro explode a régua e a confiança junto.
Evitados os cinco, a regra 50-30-20 entrega o que promete: um orçamento inteiro administrado com três números — e a fatia do futuro saindo primeiro, todo mês, sem depender de heroísmo. Um último lembrete de expectativa: a regra 50-30-20 é ferramenta de alocação, não de milagre — ela não aumenta renda nem derruba aluguel. O que ela faz, e faz melhor que métodos dez vezes mais complexos, é impedir que o dinheiro escorra sem decisão: cada real que entra já sabe para qual dos três envelopes vai, e o do futuro é servido primeiro. Para a maioria das pessoas, essa única mudança estrutural vale mais que qualquer aplicativo, curso ou promessa de atalho.
Perguntas frequentes sobre a regra 50-30-20
A regra 50-30-20 usa renda bruta ou líquida?
Líquida — o que cai na conta. Calcular sobre o bruto infla os envelopes com dinheiro que não existe e o mês nunca fecha.
Parcela de financiamento entra em qual envelope?
O mínimo obrigatório é necessidade (não pagar tem consequência grave). Qualquer valor acima do mínimo para quitar mais rápido é objetivo — e costuma ser o melhor objetivo disponível enquanto a dívida for cara.
E se meus desejos passarem dos 30% todo mês?
Primeiro confirme que é desejo mesmo, com o teste do "minha vida para?". Depois, procure os vazamentos pequenos e recorrentes — assinaturas esquecidas e conveniências diárias derrubam o envelope sem dar prazer proporcional. O guia de gastos invisíveis lista os 12 suspeitos de sempre.
A regra 50-30-20 funciona para casal?
Funciona bem como língua comum: os três envelopes são mais fáceis de combinar a dois do que vinte categorias. O desenho completo — contas conjuntas, proporcionalidade, autonomia individual — está em controle financeiro para casal.
Conclusão
A regra 50-30-20 divide o salário em três destinos — 50% necessidades, 30% desejos, 20% objetivos — e funciona pelo que tem de inegociável: os 20% saem primeiro, no dia do pagamento. Ajuste as porcentagens à sua realidade sem culpa nenhuma; a ordem de saída, essa não se abandona jamais. E quando a regra estiver automática, o orçamento por categorias é a evolução natural.
Para saber em tempo real quanto de cada envelope já foi — sem planilha e sem conta de cabeça —, o Finnly registra seus gastos por mensagem (texto, áudio ou foto, inclusive pelo WhatsApp) e mostra os totais por grupo toda semana. Grátis no plano inicial.
Fontes e leitura complementar
- Banco Central do Brasil — Cidadania Financeira: cadernos oficiais de educação financeira e orçamento pessoal.
- Banco Central do Brasil — Calculadora do Cidadão: simulador oficial de aplicações com depósitos regulares.
Continue lendo
Orçamento mensal: como montar em 5 passos sem complicação
Orçamento mensal em 5 passos: some a renda real, liste as fixas, defina tetos pelas médias, dê destino à sobra e revise 15 minutos por semana.
Como usar áudio para registrar despesas no controle financeiro
Registrar despesas por áudio: fale “paguei 97 de luz” e o lançamento se cria sozinho. Quando a voz vence o texto, como funciona e o que verificar.
