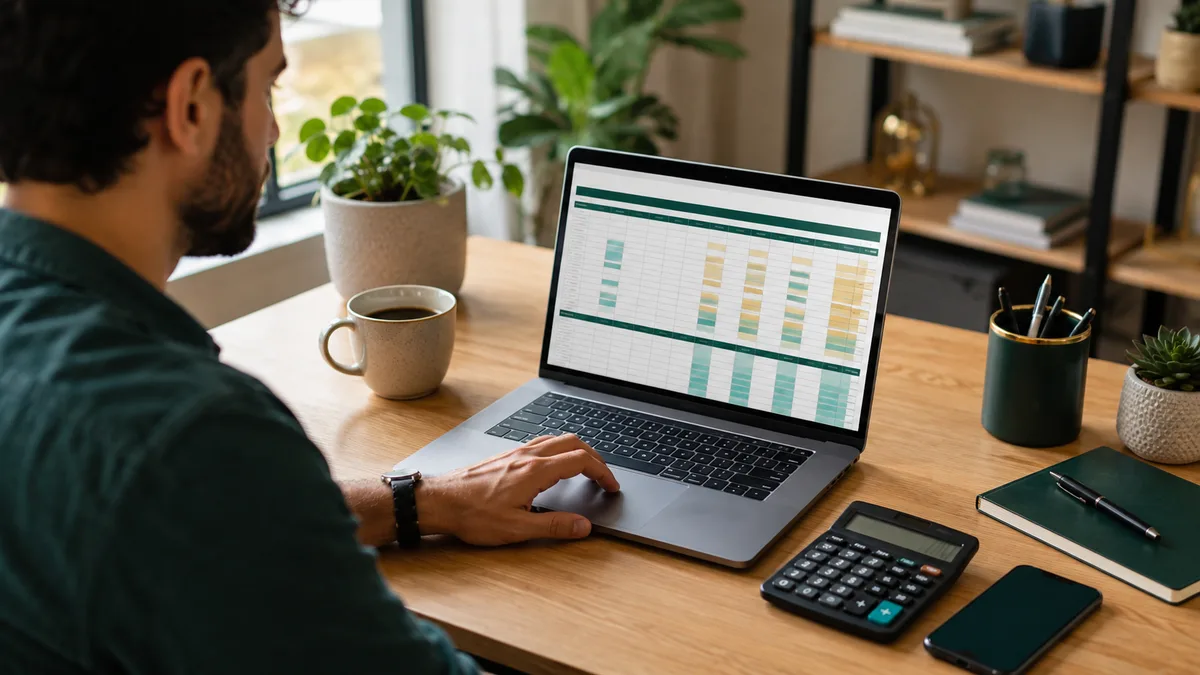
Uma planilha de controle financeiro pessoal eficaz cabe em três abas: Lançamentos, Categorias e Resumo. Este guia entrega o modelo grátis coluna por coluna, a rotina de registro e revisão que a mantém viva e os 7 erros que fazem a maioria abandonar em março.
O que é uma planilha de controle financeiro pessoal?
Uma planilha de controle financeiro pessoal é uma tabela — no Excel, no Google Planilhas ou até no papel — onde você registra tudo o que entra e sai do seu dinheiro, organiza por categoria e acompanha os totais do mês. É a ferramenta mais barata que existe para sair do escuro financeiro: custa zero e revela, em trinta dias, para onde a sua renda realmente vai.
Este guia entrega o modelo completo para você montar a sua em dez minutos — coluna por coluna, aba por aba —, ensina a rotina de uso que faz a planilha de controle financeiro pessoal funcionar de verdade e é honesto sobre os limites dela: onde a planilha brilha, onde ela cansa e quando vale trocar por um método com menos digitação.
A resposta curta, para quem tem pressa: monte três abas (Lançamentos, Categorias e Resumo), registre cada gasto no dia em que acontece, revise quinze minutos por semana. O modelo detalhado vem a seguir.
Modelo grátis de planilha de controle financeiro pessoal
Não precisa baixar nada: o modelo abaixo se monta em qualquer editor de planilhas, célula por célula. São três abas.
Aba 1 — Lançamentos (o coração da planilha):
| Coluna | O que vai nela | Exemplo |
|---|---|---|
| Data | Dia do gasto ou da entrada | 05/03 |
| Descrição | O que foi, em poucas palavras | Mercado da semana |
| Categoria | Uma da lista fechada da Aba 2 | Alimentação |
| Tipo | Entrada ou Saída | Saída |
| Valor | Sempre positivo; o Tipo diz o sinal | 184,90 |
| Forma | Pix, débito, crédito, dinheiro | Crédito |
Aba 2 — Categorias: uma lista fechada de oito a doze nomes (Moradia, Alimentação, Transporte, Saúde, Lazer, Assinaturas, Educação, Outros…). Lista fechada é o segredo: categoria digitada livre vira bagunça — "mercado", "Mercado" e "supermercado" viram três categorias diferentes e o resumo perde o sentido.
Aba 3 — Resumo: os totais do mês por categoria (função SOMASE/SUMIF apontando para a Aba 1), o total de entradas, o total de saídas e a diferença. É a aba que você olha na revisão semanal — as outras duas só alimentam esta.
Como usar a planilha de controle financeiro pessoal no dia a dia
A planilha não funciona por existir; funciona pela rotina em volta dela. O ciclo que sustenta qualquer planilha de controle financeiro pessoal:
- Registre no dia. Todo gasto entra na Aba 1 no dia em que acontece — ou, no máximo, à noite. Depois de três dias a memória já perdeu os valores pequenos, e são eles que somam.
- Não pule os miúdos. Cafezinho, estacionamento, recarga: individualmente invisíveis, somados viram uma categoria inteira.
- Revise por semana. Quinze minutos, no mesmo dia, olhando a Aba 3: alguma categoria disparou? Tem conta chegando?
- Feche o mês. No último dia, congele os totais (copie para uma aba de histórico) e compare com o mês anterior. É a comparação que ensina.
Quem quer transformar esses totais em plano — tetos por categoria e destino para a sobra — encontra o método completo em Orçamento mensal: como montar em 5 passos; a planilha alimenta o orçamento com os números reais.
Os 7 erros que matam a planilha de controle financeiro pessoal
- Planilha ambiciosa demais. Vinte abas, gráficos, macros — e abandono na terceira semana. Três abas bastam; sofisticação vem depois do hábito.
- Categoria livre. Sem lista fechada, o resumo mente. Valide a coluna Categoria contra a Aba 2 (validação de dados resolve).
- Registrar por lote no fim do mês. Vira arqueologia de extrato: metade dos gastos fica sem explicação e a outra metade sem categoria certa.
- "Cartão" como categoria. A fatura é meio de pagamento, não gasto — cada compra da fatura pertence à categoria dela. O guia de despesas fixas e variáveis destrincha esse e outros casos confusos.
- Ignorar as entradas. Controle é entrada E saída; sem os dois lados, a planilha não responde à única pergunta que importa: sobrou ou faltou?
- Não provisionar o anual. IPVA, IPTU, seguro e matrícula dividem-se por doze e entram todo mês — ou janeiro destrói o histórico.
- Nunca olhar o resumo. Planilha preenchida e não lida é diário, não controle. A revisão semanal é o produto; o preenchimento é só o insumo.
Deixando a planilha mais esperta (sem virar refém dela)
Com o hábito firmado, três melhorias dão retorno real sem inflar a manutenção:
- Coluna Fixa/Variável: marque cada lançamento e o resumo passa a mostrar o "custo de existir" do mês separado das decisões diárias — a distinção mais útil do controle financeiro.
- Tetos por categoria: uma coluna na Aba 3 com o teto de cada grupo e outra com a diferença. A revisão semanal vira semáforo: verde, amarelo, estourou.
- Histórico de doze meses: uma aba com os totais mensais por categoria. Três meses de histórico já revelam padrões que nenhum mês isolado mostra.
O que evitar: automações frágeis (macro que quebra vira desculpa para abandonar), importação manual de extrato toda semana (o custo em tempo supera o benefício) e qualquer coisa que transforme a manutenção da planilha num segundo emprego.
Onde a planilha de controle financeiro pessoal cansa
Honestidade editorial: a planilha é imbatível em custo e flexibilidade, mas cobra um preço em disciplina que nem toda rotina paga. Os limites aparecem sempre nos mesmos pontos:
- O atrito da digitação. Abrir arquivo, achar a linha, digitar seis colunas — no celular, na correria, é exatamente o passo que se adia. E registro adiado é registro perdido.
- A soma não conversa. A planilha mostra números; ela não responde "por que meu mês apertou?" nem "quanto posso gastar até sexta?".
- Recorrências manuais. Aluguel e assinaturas precisam ser digitados todo mês — ou esquecidos.
Se o seu controle já morreu duas vezes na Aba 1, o problema não é você — é o atrito. Nesse caso, vale ler a comparação honesta entre planilha e aplicativo de controle financeiro antes de recomeçar pela terceira vez. No Finnly, por exemplo, o registro vira uma mensagem — "mercado 184,90" — e a categoria, o resumo e os tetos acontecem sozinhos, inclusive pelo WhatsApp.
Exemplo prático: o primeiro mês da planilha de controle financeiro pessoal
Teoria montada, vale ver a planilha de controle financeiro pessoal rodando num mês realista. Considere uma renda líquida de R$ 3.200 e o primeiro fechamento da Aba 3 assim:
| Categoria | Total do mês | % da renda |
|---|---|---|
| Moradia | R$ 1.150 | 36% |
| Alimentação | R$ 780 | 24% |
| Transporte | R$ 340 | 11% |
| Assinaturas | R$ 187 | 6% |
| Lazer | R$ 410 | 13% |
| Saúde | R$ 95 | 3% |
| Outros | R$ 168 | 5% |
O que esse primeiro retrato ensina — e é para isso que a planilha de controle financeiro pessoal existe: a soma dá R$ 3.130, ou seja, o mês fechou no limite, com R$ 70 de folga que qualquer imprevisto engoliria. As assinaturas, que "nem contavam", custam mais que a saúde. E o lazer, que parecia contido, é a terceira maior categoria. Nenhum desses números estava visível antes do registro — todos estavam sendo pagos mesmo assim.
No segundo mês, o retrato vira plano: teto de R$ 120 para assinaturas (cancelando as esquecidas), teto de R$ 320 para o lazer, e os R$ 160 liberados ganham destino fixo — transferência automática no dia do pagamento. É a transição de planilha-diário para planilha-ferramenta: os mesmos lançamentos, agora com uma decisão em cima de cada total.
A partir do terceiro mês, a comparação entre meses passa a ser a leitura principal. Categoria que cresce dois meses seguidos pede investigação; categoria estável há três meses pode ter o teto apertado em 10% sem dor. É análise que só o histórico permite — e a razão pela qual abandonar a planilha em fevereiro custa mais do que parece.
Checklist: sua planilha de controle financeiro pessoal está completa?
Antes de considerar a montagem encerrada, confira os dez itens que separam uma planilha de controle financeiro pessoal funcional de um arquivo bonito e inútil:
- As três abas existem — Lançamentos, Categorias e Resumo — e nada além delas por enquanto.
- A coluna Categoria usa validação de dados apontando para a lista fechada da Aba 2.
- Entradas e saídas têm coluna de Tipo — a planilha responde "sobrou ou faltou?" sem conta de cabeça.
- A Aba 3 soma sozinha por SOMASE; nenhum total é digitado à mão.
- Despesas anuais (IPVA, IPTU, seguros, matrícula) estão divididas por doze e lançadas como provisão mensal.
- A fatura do cartão não é categoria: cada compra do cartão entra na categoria real dela.
- Existe um dia fixo de revisão semanal marcado — quinze minutos, mesma hora, mesmo dia.
- O fechamento mensal copia os totais para a aba de histórico antes de zerar o novo mês.
- O arquivo está acessível no celular (Google Planilhas resolve) — porque o gasto acontece na rua.
- Há um destino definido para a sobra: o valor que o resumo mostrar de folga já sabe para onde vai.
Passou nos dez? Sua planilha de controle financeiro pessoal está no nível que a maioria nunca alcança. Falhou em três ou mais? Volte ao modelo da segunda seção — cada item do checklist aponta exatamente a seção deste guia que o resolve. E guarde o checklist: repassá-lo no primeiro fechamento de cada trimestre é a manutenção preventiva que mantém a planilha honesta com a sua vida real, mesmo quando a rotina muda.
Perguntas frequentes sobre planilha de controle financeiro pessoal
Excel ou Google Planilhas: qual é melhor para controle financeiro?
Para este modelo, tanto faz — as fórmulas são as mesmas. O Google Planilhas leva vantagem no celular e no acesso em qualquer lugar; o Excel, em recursos avançados que este controle nem usa. Escolha o que você já tem aberto no dia a dia.
Com que frequência preciso preencher a planilha?
Registro no dia do gasto; revisão uma vez por semana; fechamento uma vez por mês. Menos que isso, o controle vira reconstrução de memória; mais que isso, vira trabalho que não se sustenta.
Uma planilha de controle financeiro pessoal serve para casal?
Serve, com um acordo prévio: o que é conta comum, o que é individual, e quem registra o quê. A revisão semanal em dupla é o que evita o clássico "achei que você tinha anotado". O guia de controle financeiro para casal entra nos combinados em detalhe.
Quantas categorias a planilha deve ter?
Oito a doze. Menos que isso, o resumo esconde padrões; mais que isso, cada lançamento vira uma decisão difícil e o preenchimento morre. Categoria "Outros" grande demais é sinal de que falta uma categoria específica — ou sobra preguiça de classificar.
Conclusão
Uma planilha de controle financeiro pessoal eficaz cabe em três abas — Lançamentos, Categorias e Resumo — e numa rotina de três tempos: registrar no dia, revisar na semana, fechar no mês. O modelo deste guia se monta em dez minutos e custa zero; o que ele pede de volta é constância na digitação.
Comece hoje: crie as três abas, copie as colunas da tabela acima e registre o primeiro gasto. E se em algum momento o atrito vencer — acontece com a maioria —, o método sobrevive à ferramenta: as mesmas categorias, tetos e revisões continuam valendo num aplicativo que registra por conversa.
Fontes e leitura complementar
- Banco Central do Brasil — Cidadania Financeira: material oficial e gratuito de educação financeira, incluindo cadernos sobre orçamento pessoal.
- Banco Central do Brasil — Calculadora do Cidadão: simulações oficiais de juros e parcelamentos para alimentar a sua planilha com números corretos.
Continue lendo
Como controlar receitas e despesas pelo celular
Controlar receitas e despesas pelo celular: o método completo para registrar na hora, categorizar sem esforço e fechar o mês sem planilha no computador.
Como fazer controle financeiro pelo WhatsApp com texto, áudio e foto
Controle financeiro pelo WhatsApp: registre gastos por texto, áudio e foto, pergunte em linguagem natural e receba resumos — com segurança.
