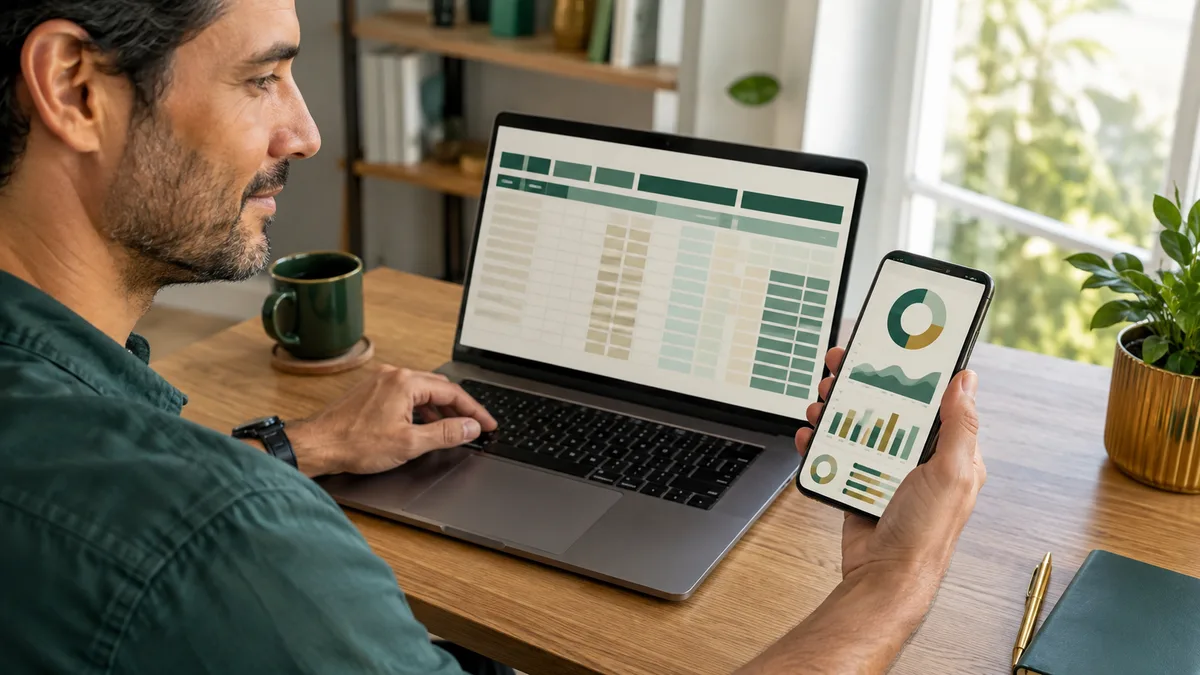
Planilha ou aplicativo de controle financeiro: a planilha vence em flexibilidade e custo garantido; o aplicativo vence onde os controles morrem — o atrito do registro diário. Este guia compara os dois lado a lado, sem torcida, e entrega o teste de 7 dias para decidir pela sua rotina real.
Planilha ou aplicativo de controle financeiro: qual é a pergunta certa?
Planilha ou aplicativo de controle financeiro não é uma disputa de ferramenta — é uma pergunta sobre atrito. Os dois fazem o mesmo trabalho essencial: registrar o que entra e sai, agrupar por categoria e mostrar o retrato do mês. A diferença que decide tudo está em quanto esforço cada um cobra para manter esse trabalho vivo depois da terceira semana, quando o entusiasmo acaba e sobra a rotina.
A estatística doméstica que todo mundo reconhece: a planilha começa impecável em janeiro e morre em março, não porque a ferramenta falhou, mas porque o custo de cada registro — abrir arquivo, achar linha, digitar seis colunas — perde para o cansaço do dia. O aplicativo de controle financeiro ataca exatamente esse ponto, e é por isso que a escolha importa mais para quem já desistiu uma vez do que para quem nunca tentou.
Este guia compara os dois caminhos com honestidade — onde a planilha ganha de verdade, onde o aplicativo é imbatível, e as 5 perguntas que decidem qual serve à sua rotina. Sem torcida: os dois têm vencedores legítimos.
Onde a planilha ganha do aplicativo
- Flexibilidade total. Na planilha, você desenha o controle exatamente do seu jeito: categoria com o nome que quiser, coluna nova numa tarde, fórmula específica para o seu caso. Aplicativo entrega o desenho do desenvolvedor — bom para a maioria, apertado para casos fora da curva.
- Custo zero garantido para sempre. Editor de planilha gratuito existe aos montes; o modelo completo de três abas está no nosso guia de planilha de controle financeiro pessoal, pronto para montar em dez minutos.
- Seus dados no seu arquivo. A planilha vive onde você mandar, sem cadastro e sem dependência de empresa continuar existindo.
- Aprendizado embutido. Montar as fórmulas na mão ensina a mecânica do orçamento de um jeito que tela pronta não ensina — valor real para quem está construindo o próprio método.
O perfil que a planilha serve bem: quem gosta do processo, tem rotina com momento fixo de tela (fim de dia no computador, por exemplo) e disciplina comprovada de registro — ou quem quer aprender a mecânica antes de automatizá-la.
Onde o aplicativo de controle financeiro é imbatível
- Atrito de registro perto de zero. O gasto acontece na rua, e o celular está na mão: registrar no ato, em segundos, é a diferença entre retrato completo e reconstrução de memória no domingo. É o fator número um de sobrevivência do controle — e é estrutural, não questão de capricho.
- Automação do repetitivo. Recorrências lançadas sozinhas, categorização automática, soma sem fórmula quebrada, alerta quando o teto da categoria se aproxima. Na planilha, cada um desses é trabalho manual mensal.
- Retrato sempre atual, em qualquer lugar. O saldo por categoria na fila do mercado muda decisão de compra em tempo real; a planilha em casa conta a história depois que ela aconteceu.
- Controle a dois sem gargalo. No casal, o aplicativo deixa cada um registrar o próprio gasto na hora — em vez de um dos dois virar o escrivão oficial da relação, gargalo clássico descrito no guia de controle financeiro para casal.
- Novas interfaces de registro. A fronteira atual: registrar por conversa — mandar "mercado 184,90" por texto, ditar por áudio no trânsito, fotografar o comprovante. O controle financeiro pelo WhatsApp leva o registro para o aplicativo que já está aberto o dia inteiro, e a IA para finanças pessoais transforma esses registros em respostas — "quanto gastei de delivery este mês?" — sem procurar em menu nenhum.
O perfil que o aplicativo serve bem: quem já abandonou planilha por cansaço de digitação, quem gasta majoritariamente na rua, casais, e quem quer o retrato pronto sem ser o operário dele.
As 5 perguntas que decidem a escolha
- Onde seu controle morreu da última vez? Se morreu no registro (a Aba de lançamentos vazia a partir de março), o problema é atrito — aplicativo. Se morreu na análise (registrava tudo e não olhava nunca), o problema é rotina de revisão — e aí mudar de ferramenta sozinho não salva: instale a revisão semanal do guia de organização das finanças pessoais, em qualquer ferramenta.
- Seu gasto acontece mais na rua ou no boleto? Vida de gasto variável na rua pede registro de bolso; vida concentrada em contas fixas mensais tolera bem a planilha quinzenal.
- Quantas pessoas alimentam o controle? Uma: empate técnico. Duas ou mais: aplicativo, pela razão do gargalo.
- Você quer operar ou quer o resultado? Honestidade consigo: se montar fórmula é lazer, planilha; se é obstáculo entre você e o número final, aplicativo.
- Qual é o custo real? Planilha: grátis em dinheiro, cara em minutos (o registro e a manutenção somam horas por mês). Aplicativo sério tem plano gratuito para o essencial — o Finnly, por exemplo — então a comparação justa é tempo contra tempo, não grátis contra pago.
E o critério inegociável para qualquer aplicativo de controle financeiro: tratamento de dados. Seus lançamentos são a radiografia da sua vida — a ferramenta precisa de política de privacidade clara e proteção séria. Para fundamentos neutros sobre o sistema financeiro e seus dados — incluindo o Registrato, onde você consulta gratuitamente o que existe em seu CPF —, o material oficial do Banco Central (Cidadania Financeira) é o ponto de partida.
O caminho híbrido (e a migração sem trauma)
A escolha não precisa ser definitiva nem exclusiva. Combinações que funcionam na prática:
- Aplicativo no bolso, planilha no laboratório: o registro diário vive no aplicativo de controle financeiro (onde o atrito mata) e análises muito específicas — simulação de financiamento, planejamento anual — ganham uma planilha dedicada quando necessário. Cada ferramenta no ponto forte.
- Migração em paralelo: quem sai da planilha roda um mês com as duas — registro no aplicativo, conferência mensal na planilha antiga. No fechamento, se o retrato bate, a planilha vira arquivo histórico com honra.
- Método antes de ferramenta, sempre: categorias enxutas, tetos por grupo e revisão semanal valem idênticos nos dois mundos — o método de montar o orçamento mensal em 5 passos é portátil por design. Ferramenta é o veículo; quem chega ao destino é o método.
Para decisões que envolvem juros — parcelar, financiar, aplicar —, nenhuma das duas ferramentas substitui a fonte oficial: a Calculadora do Cidadão do Banco Central faz as simulações com números oficiais, de graça.
Planilha × aplicativo de controle financeiro: a comparação lado a lado
O resumo executivo da disputa, critério por critério:
| Critério | Planilha | Aplicativo de controle financeiro |
|---|---|---|
| Atrito do registro diário | Alto (abrir arquivo, digitar campos) | Baixo (segundos, no bolso, no ato) |
| Flexibilidade de estrutura | Total (você desenha tudo) | Limitada ao desenho do produto |
| Automação (recorrências, somas, alertas) | Manual ou frágil | Nativa |
| Custo em dinheiro | Zero garantido | Zero no essencial; pago nas camadas extras |
| Custo em tempo/mês | Horas (registro + manutenção) | Minutos |
| Uso a dois | Gargalo de um operador | Cada um registra o seu |
| Retrato em tempo real na rua | Não (ou desajeitado) | Sim |
| Aprendizado da mecânica | Profundo (você constrói) | Raso (vem pronto) |
| Dependência de terceiros | Nenhuma | Do produto e da empresa |
Lida na vertical, a tabela confirma o padrão do guia inteiro: a planilha vence nos critérios de controle e propriedade; o aplicativo de controle financeiro vence nos critérios de sobrevivência do hábito. E como hábito morto zera todos os outros critérios, o desempate real é a sua história pregressa — quem sustenta planilha há anos não tem motivo para migrar; quem nunca passou de março tem o diagnóstico na própria tabela.
O teste de 7 dias antes de decidir
Em vez de decidir no argumento, decida no experimento — uma semana, custo zero:
- Dias 1 a 3 — planilha: monte o modelo de três abas (dez minutos, com o guia da planilha de controle financeiro pessoal) e registre tudo por três dias, no esquema que for seu: na hora pelo celular ou à noite no computador.
- Dias 4 a 6 — aplicativo: mesmos registros, agora num aplicativo de controle financeiro com plano gratuito — cada gasto mandado no ato, do jeito que sair ("padaria 12", áudio, foto do cupom).
- Dia 7 — o veredito honesto: três perguntas. Em qual dos dois regimes nenhum gasto ficou de fora? Qual retrato você consultou mais vezes sem se obrigar? E — a decisiva — qual dos dois você se imagina alimentando numa terça-feira chuvosa de novembro, com a semana atrasada?
O teste custa sete dias e elimina o risco clássico: escolher pela teoria e descobrir na prática, três meses depois, com o controle morto de novo. A ferramenta certa é um fato empírico da sua rotina — não uma posição em debate de internet.
Um aviso de honestidade para os dois lados: nenhuma ferramenta cria disciplina do nada. O aplicativo derruba a barreira de entrada ao mínimo — mas os quinze minutos de revisão semanal e a decisão de respeitar tetos continuam sendo humanos, seus e intransferíveis. Ferramenta é alavanca; a mão na alavanca é sempre a mesma.
Perguntas frequentes sobre aplicativo de controle financeiro
Aplicativo de controle financeiro gratuito funciona de verdade?
Para o circuito essencial — registrar, categorizar, tetos e resumo — sim: o plano gratuito de um aplicativo sério cobre o que a maioria precisa. Planos pagos agregam camadas (integrações, canais extras como WhatsApp, recursos de IA), não o direito básico de se organizar.
Aplicativo de controle financeiro é seguro?
Os sérios tratam segurança como fundação: criptografia, autenticação e política de privacidade explícita. O que verificar antes de confiar: quem está por trás, o que a política diz sobre uso dos dados e se existe canal de suporte real. Desconfie de qualquer um que peça senha do seu banco fora de fluxos oficiais.
Posso usar planilha e aplicativo ao mesmo tempo?
Pode e às vezes deve — desde que cada um tenha papel claro (registro diário num, análise pontual no outro) e exista uma única fonte de verdade para o retrato do mês. Duplicar o registro nos dois é a receita de abandonar ambos.
Qual aplicativo de controle financeiro escolher?
O que sua rotina real vai alimentar: teste o caminho do registro (quantos toques até o gasto salvo?), o resumo (você entende o retrato em dez segundos?) e o plano gratuito antes de pagar qualquer coisa. Se registrar por conversa combina com você, o Finnly faz isso por texto, áudio e foto — grátis no plano inicial, inclusive pelo WhatsApp.
Conclusão
Planilha ou aplicativo de controle financeiro: a planilha vence em flexibilidade, custo garantido e aprendizado; o aplicativo vence onde os controles morrem de verdade — o atrito do registro diário, a automação do repetitivo e o retrato sempre à mão. A pergunta decisiva não é qual ferramenta é melhor, e sim onde o seu controle falhou da última vez: quem nunca sustentou o registro precisa de menos atrito, não de mais força de vontade.
Seja qual for a escolha, o método é o mesmo e é portátil — categorias, tetos, revisão semanal. E se quiser testar o extremo do baixo atrito, o Finnly transforma o registro numa mensagem e devolve o retrato pronto, de graça no plano inicial. A melhor ferramenta continua sendo a que estará viva em março.
Fontes e leitura complementar
- Banco Central do Brasil — Cidadania Financeira: educação financeira oficial, incluindo orientações sobre dados e sistema financeiro.
- Banco Central do Brasil — Calculadora do Cidadão: simulações financeiras oficiais que nenhuma ferramenta pessoal substitui.
Continue lendo
Planilha financeira ou IA: qual método funciona melhor?
Planilha financeira ou IA: a comparação honesta de esforço, precisão e constância — e o critério único que decide qual método sobrevive na sua rotina.
Aplicativo de controle de gastos com IA: como escolher
Aplicativo de controle de gastos com IA: os 7 critérios que separam automação de verdade de rótulo de marketing — e as perguntas de segurança obrigatórias.
