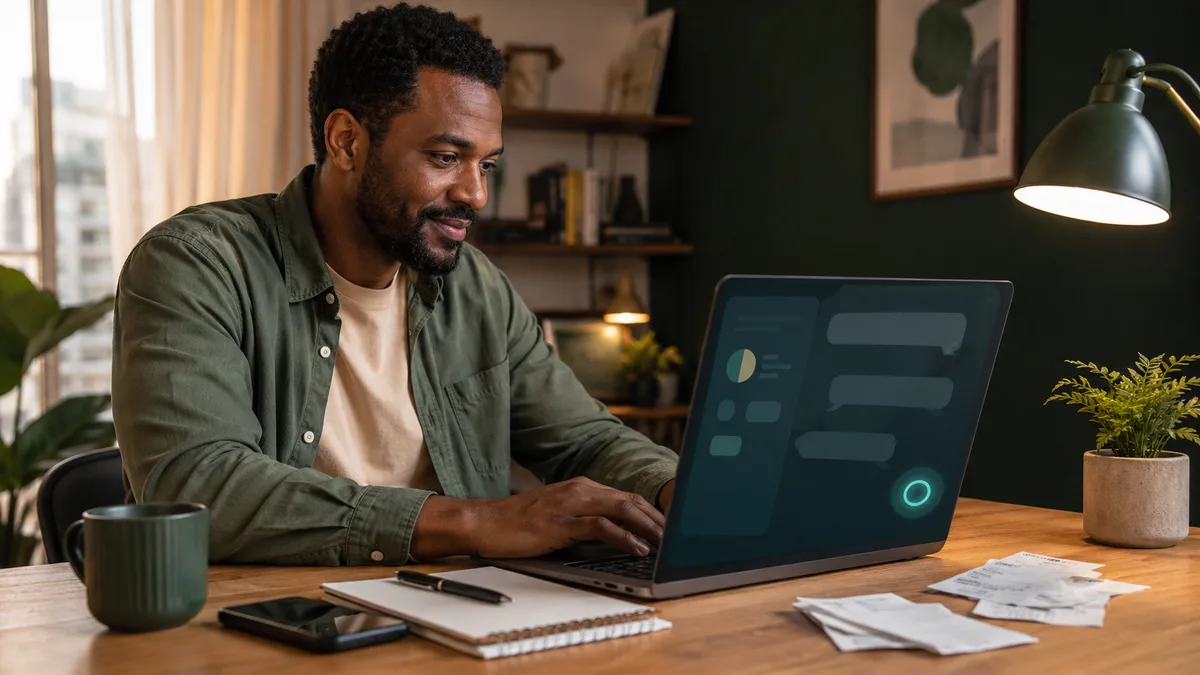
IA para finanças pessoais é usar inteligência artificial para o trabalho chato do controle: entender gastos ditos em linguagem natural, categorizar sozinha, achar padrões e responder perguntas com os seus números. Este guia mostra o que ela faz bem, as fronteiras honestas e como começar com segurança.
O que é IA para finanças pessoais — sem o hype
IA para finanças pessoais é o uso de inteligência artificial para fazer o trabalho chato do controle financeiro no seu lugar: entender um gasto dito em linguagem natural, categorizá-lo sozinha, encontrar padrões nos seus números e responder perguntas como "quanto gastei com delivery este mês?" sem você procurar em menu nenhum. Não é bola de cristal, não escolhe investimento vencedor e não conserta orçamento por mágica — e qualquer promessa nesse tom merece desconfiança imediata.
O que mudou de verdade nos últimos anos: a IA aprendeu a conversar. Antes, controle financeiro exigia formulário — data, valor, categoria, confirmar; agora, "gastei 60 no mercado" dito de qualquer jeito vira lançamento certo. Essa mudança de interface parece pequena e é gigante: ela derruba o atrito do registro diário, que sempre foi o ponto onde os controles morrem.
Este guia mostra o que a IA para finanças pessoais faz bem hoje (quatro capacidades concretas), o que ela não faz (as fronteiras honestas), como começar a usar sem risco e as perguntas de segurança que você deve fazer antes de entregar seus dados a qualquer ferramenta.
As 4 coisas que a IA para finanças pessoais faz bem hoje
1. Registro em linguagem natural. Texto solto ("uber 23"), áudio ditado no trânsito, foto do comprovante — a IA extrai valor, data, categoria e forma de pagamento sem que você preencha campo algum. É o fim da desculpa clássica "não tenho tempo de anotar": o registro cabe em dez segundos, no formato que a mão já faz. Na prática, é o motor por trás do controle financeiro pelo WhatsApp.
2. Categorização e padrões. A IA classifica cada lançamento com consistência (adeus "mercado", "Mercado" e "supermercado" como três categorias) e enxerga o que o olho cansado não vê no extrato: a assinatura que voltou a cobrar, o delivery que dobrou em relação à sua média, a categoria que cresce três meses seguidos. É a caçada aos gastos invisíveis rodando em segundo plano, todo dia.
3. Respostas na hora. "Quanto gastei com transporte este mês?", "como está meu teto de lazer?", "quanto falta para minha meta?" — perguntas respondidas em segundos, com os seus números. A informação que antes exigia abrir planilha e somar coluna vira conversa — e informação barata na hora da decisão muda a decisão.
4. Orientação educativa contextualizada. Com o retrato dos seus números, a IA aponta o que os dados mostram e explica os caminhos clássicos: "seu gasto variável subiu 18% — quer ver onde?", "com essa sobra mensal, sua reserva de um mês leva X meses". Orientação educativa, não recomendação de investimento — a diferença é a fronteira legal e ética que ferramenta séria respeita e deixa explícita.
O que a IA para finanças pessoais não faz (e ninguém sério promete)
- Não prevê o futuro. Projeções a partir do seu histórico são estimativas úteis, não profecias. IA que "garante" resultado é marketing — ou golpe.
- Não recomenda investimento específico. "Compre tal ação" exige profissional habilitado e análise do seu perfil completo; o papel legítimo da IA é educativo: explicar conceitos e organizar seus números para você decidir melhor — com fontes oficiais como o material de Cidadania Financeira do Banco Central por trás dos fundamentos.
- Não substitui suas decisões. Cortar, guardar, renegociar — a IA prepara o terreno com dados; quem atravessa é você. Orçamento continua sendo escolha, e o método continua sendo o de sempre: tetos por categoria, revisão regular, destino para a sobra.
- Não movimenta seu dinheiro. Ferramenta de organização registra e analisa; pagamentos e transferências vivem nos canais oficiais do seu banco. Qualquer conversa que peça senha ou código de banco é fraude, sem exceção.
Vale nomear também o limite estatístico: a IA erra. Uma categorização vem errada de vez em quando, uma interpretação escorrega — ferramenta bem desenhada facilita a correção ("corrige para farmácia") e aprende com ela. Quem promete infalibilidade está vendendo outra coisa.
Como começar a usar IA para finanças pessoais em 4 passos
- Escolha com critério de segurança. Antes do recurso bonito, as perguntas sérias: quem está por trás da ferramenta? Há política de privacidade clara sobre o uso dos seus dados? A conexão é criptografada? Existe plano gratuito para testar sem compromisso? Seus lançamentos são a radiografia da sua vida financeira — trate-os assim.
- Comece pelo registro, só ele. Primeiras duas semanas: apenas mande cada gasto — texto, áudio ou foto — e deixe a IA categorizar. Não configure nada avançado ainda; o objetivo é o hábito de dez segundos se instalar e o retrato real se formar.
- Use as respostas antes dos relatórios. Terceira semana: comece a perguntar — "quanto foi de mercado?", "qual categoria mais cresceu?". Conferir as respostas contra a própria memória calibra sua confiança na ferramenta e revela seus primeiros padrões.
- Só então, o método completo. Com um mês de retrato, monte os tetos por categoria e a meta de sobra — a sequência inteira está em como organizar as finanças pessoais em 7 etapas — e deixe a IA vigiar os tetos e entregar o resumo semanal. A partir daqui, o sistema roda: você decide, ela monitora.
Para decisões que envolvem juros — parcelamento, financiamento, aplicação — mantenha o hábito de conferir na fonte oficial: a Calculadora do Cidadão do Banco Central simula com números oficiais, e nenhuma IA substitui esse carimbo.
Para quem a IA para finanças pessoais rende mais
O ganho não é igual para todo mundo — e a honestidade ajuda a decidir:
- Quem já abandonou planilha (o caso clássico): se o seu controle sempre morre no registro manual, a IA ataca exatamente essa causa de morte. É o público que mais sente diferença — a comparação completa está em planilha ou aplicativo de controle financeiro.
- Quem gasta na rua o dia inteiro: autônomos, quem vive de aplicativo em aplicativo — o registro por áudio e foto captura a vida financeira em movimento.
- Casais: dois registrando por conversa, um retrato só, sem escrivão oficial da relação — os combinados estão em controle financeiro para casal.
- Quem paralisa diante de números: para quem planilha dá ansiedade, perguntar em português e receber resposta em português remove a barreira de entrada inteira.
E quem ama montar a própria planilha, com fórmula e gráfico artesanal? Siga com ela — método vivo vale mais que ferramenta da moda. A IA é para quando o operário do controle quer se aposentar sem o controle morrer junto.
Uma semana usando IA para finanças pessoais: o antes e o depois
A diferença concreta que a IA para finanças pessoais faz, medida numa semana comum — a mesma vida, dois regimes:
| Tarefa da semana | Sem IA (planilha manual) | Com IA para finanças pessoais |
|---|---|---|
| Registrar 23 gastos | ~35 min (abrir, digitar 6 campos, categorizar) | ~4 min (mensagens de segundos, categoria automática) |
| Compra grande de mercado | Digitada em linha única, sem detalhe | Foto do cupom, total extraído, comprovante arquivado |
| Saber o gasto de delivery até quinta | Filtrar, somar, conferir — se a planilha estiver em dia | Uma pergunta na conversa, resposta em segundos |
| Detectar a assinatura que voltou a cobrar | Só na conferência mensal — se houver | Apontada no padrão da semana |
| Revisão semanal | Depende de lembrar e sentar | Resumo chega pronto, domingo de manhã |
O saldo da semana: cerca de meia hora devolvida, zero gasto esquecido e — o mais valioso — as decisões de quinta-feira tomadas com os números de quinta-feira, não com a memória deles. Nenhuma linha da tabela exigiu conhecimento técnico: a interface é a língua que você já fala.
E o teste de honestidade na outra direção: se na sua rotina a planilha manual já roda há anos sem falha, a coluna da esquerda não é problema a resolver. A IA para finanças pessoais existe para quem a coluna da esquerda derrotou — que, pelas estatísticas domésticas de planilha abandonada, é a maioria.
Checklist: 8 perguntas antes de adotar uma IA para finanças pessoais
O crivo completo para separar ferramenta séria de moda passageira — vale para qualquer produto do gênero:
- A empresa por trás é identificável, com site, termos de uso e canal de suporte reais?
- A política de privacidade diz, com clareza, o que acontece com seus dados financeiros?
- A ferramenta promete organização e orientação educativa — ou "rentabilidade garantida" e dicas quentes de investimento? (A segunda metade é o alarme.)
- Existe plano gratuito para validar o hábito antes de qualquer pagamento?
- O registro funciona nos formatos da sua vida real — texto solto, áudio, foto — ou é formulário com etapas?
- Corrigir um erro da IA é uma mensagem ("isso foi saúde") ou uma expedição por menus?
- Ela responde perguntas com os seus números, na hora — ou só exibe relatórios prontos?
- Em nenhum momento pede senha de banco, código de verificação ou acesso às suas credenciais?
Oito sins e a ferramenta merece o teste de duas semanas do passo a passo anterior. Qualquer não nas perguntas de segurança — as duas primeiras e a última — encerra a avaliação na hora, por melhor que seja o resto: em IA para finanças pessoais, confiança não é recurso premium, é pré-requisito.
Perguntas frequentes sobre IA para finanças pessoais
IA para finanças pessoais é segura?
Depende inteiramente da ferramenta: as sérias criptografam dados, publicam política de privacidade e jamais pedem senha de banco. O checklist mínimo antes de confiar: empresa identificável, política clara, canal de suporte real e nenhuma promessa de retorno financeiro. Promessa de ganho garantido é o sinal de saída.
IA para finanças pessoais substitui um planejador financeiro?
Não — são camadas diferentes. A IA organiza, monitora e educa em cima dos seus números todos os dias; um profissional habilitado desenha estratégias específicas para situações complexas. Para a maioria das pessoas, a IA resolve a camada que faltava: a organização diária que nenhum profissional faz por você.
Preciso pagar para usar IA para finanças pessoais?
O essencial — registro em linguagem natural, categorização, resumos — existe em plano gratuito em ferramenta séria; camadas extras (canal no WhatsApp, análises avançadas) costumam ser pagas. Teste o gratuito primeiro: se o hábito não se formar de graça, o pago não vai salvá-lo.
A IA erra a categoria dos meus gastos?
Erra às vezes, como qualquer classificador — a diferença está no custo da correção: em ferramenta bem feita, "isso foi saúde, não mercado" resolve na conversa e o sistema aprende. Com o uso, os erros ficam raros o suficiente para o retrato ser confiável.
Conclusão
IA para finanças pessoais, sem hype: ela registra o que você diz em qualquer formato, categoriza com consistência, responde perguntas com os seus números e aponta padrões que o olho não vê — e não prevê o futuro, não recomenda ação da moda e não decide por você. O ganho real está no atrito que ela remove do dia a dia: registro em dez segundos e informação na hora da decisão, que é onde o controle financeiro sempre quebrou.
O Finnly é exatamente essa proposta: IA que entende texto, áudio e foto, organiza suas categorias e tetos e responde na conversa — grátis no plano inicial, e no plano Pro dentro do seu WhatsApp. A parte inteligente do controle finalmente ficou por conta da máquina; a parte que sempre foi sua — decidir — continua sua.
Fontes e leitura complementar
- Banco Central do Brasil — Cidadania Financeira: fundamentos oficiais de educação financeira que sustentam qualquer boa orientação.
- Banco Central do Brasil — Calculadora do Cidadão: simulações oficiais que nenhuma IA substitui em decisões com juros.
Continue lendo
Assistente financeiro com IA: o que é e como funciona
Assistente financeiro com IA explicado sem hype: o que ele faz de verdade, como conversa com você sobre dinheiro e como começar a usar um em 4 passos.
Como categorizar gastos automaticamente com inteligência artificial
Categorizar gastos automaticamente: como a IA classifica cada despesa sozinha, por que isso muda o controle financeiro e como corrigir quando ela erra.
